Kamis, 17 September 2026 09:00 UTC
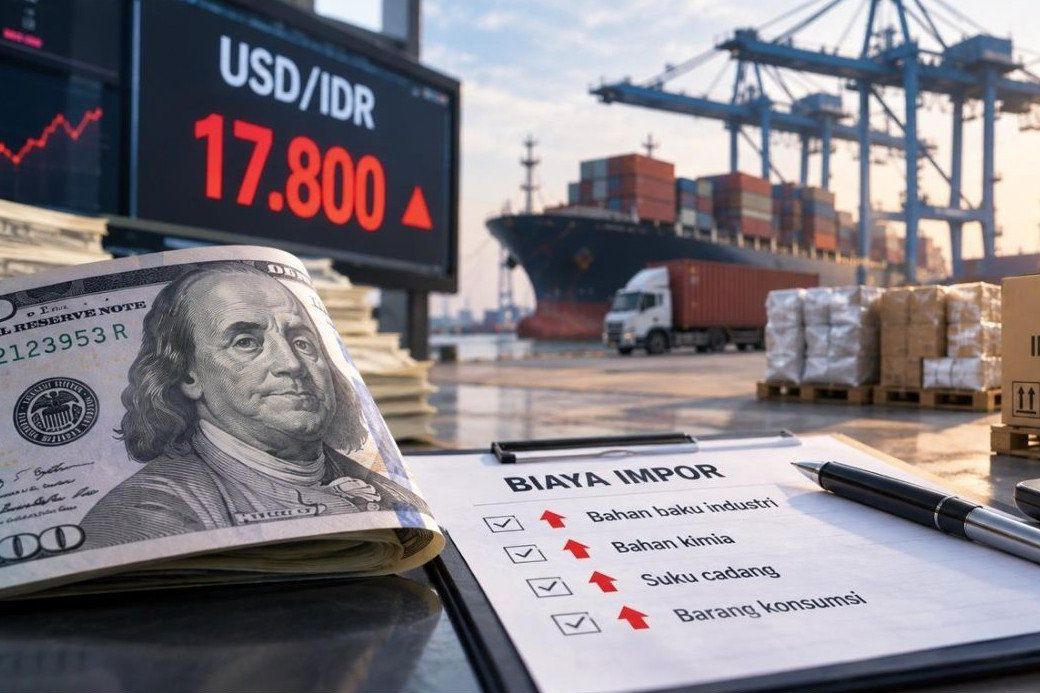
Ilustrasi kenaikan dolar mendorong biaya impor semakin tinggi. (Pict.: Dx Gen-ai)
JATIMNET.COM, Jakarta – Pelemahan rupiah yang berlanjut hingga Kamis (17/9/2026) mulai membuka risiko baru bagi konsumen dan dunia usaha.
Ketika dolar Amerika Serikat kembali mendekati Rp17.800, persoalannya bukan lagi sebatas pergerakan angka di pasar valuta asing, tetapi potensi kenaikan biaya impor yang secara bertahap dapat diteruskan ke harga barang di dalam negeri.
Data Jakarta Interbank Spot Dollar Rate (JISDOR) Bank Indonesia menunjukkan rupiah berada di Rp17.753 per dolar AS pada 17 September. Posisi itu melemah dibanding Rp17.712 sehari sebelumnya. Tren pelemahan bahkan terlihat sejak 10 September ketika JISDOR masih berada di Rp17.536 per dolar AS.
Dalam lima hari perdagangan terakhir, JISDOR bergerak dari Rp17.611 pada 11 September menjadi Rp17.635 pada 14 September, Rp17.687 pada 15 September, Rp17.712 pada 16 September, kemudian Rp17.753 pada Kamis. Data tersebut memperlihatkan tekanan terhadap rupiah berlangsung secara bertahap dan belum berhenti.
Tekanan terbaru datang setelah bank sentral Amerika Serikat, Federal Reserve, menaikkan target federal funds rate sebesar 25 basis poin menjadi 3,75–4 persen dalam rapat Federal Open Market Committee di Washington DC, Rabu (16/9/2026) waktu setempat. Keputusan tersebut diambil dengan suara bulat 12-0.
“Inflation remains elevated,” demikian salah satu penegasan FOMC dalam pernyataan resminya di Washington, Rabu , 16 September 2026.
The Fed menyatakan kenaikan bunga dilakukan untuk mendukung pengembalian inflasi menuju sasaran 2 persen secara lebih tepat waktu. Bank sentral AS juga melihat aktivitas ekonomi masih berkembang solid, belanja domestik bertahan, produktivitas tumbuh kuat, serta investasi modal tetap kokoh.
Bagi Indonesia, kenaikan bunga AS dapat memperbesar tekanan terhadap rupiah karena aset berbasis dolar menawarkan imbal hasil yang lebih kompetitif. Yield Treasury AS tenor 10 tahun bahkan berada di sekitar 5 persen berdasarkan data Federal Reserve per 16 September.
Kondisi tersebut meningkatkan tantangan bagi negara berkembang dalam mempertahankan aliran modal pada aset domestik.
Efek pelemahan rupiah terhadap masyarakat, bagaimanapun, tidak berlangsung secara otomatis.
Dampaknya bergantung pada seberapa lama depresiasi berlangsung, kemampuan perusahaan menyerap kenaikan biaya, kontrak pembelian valuta asing, hingga seberapa besar kandungan impor dalam produk yang dijual di Indonesia.
Risiko menjadi lebih besar pada perusahaan yang membutuhkan bahan baku, barang modal atau produk jadi dari luar negeri dengan pembayaran menggunakan dolar. Semakin banyak rupiah yang dibutuhkan untuk mendapatkan satu dolar, semakin tinggi pula biaya dalam rupiah apabila harga barang dalam mata uang asal tidak berubah.
Tekanan tersebut berpotensi menjalar melalui mekanisme imported inflation. Importir atau produsen dapat terlebih dahulu menyerap kenaikan biaya dengan mengurangi margin keuntungan. Namun jika rupiah lemah bertahan cukup lama, ruang perusahaan menahan biaya akan semakin sempit dan sebagian beban berpotensi diteruskan kepada konsumen.
Karena itu, posisi inflasi Indonesia menjadi indikator penting untuk dicermati. Badan Pusat Statistik mencatat inflasi nasional Agustus 2026 sebesar 3,19 persen secara tahunan. Inflasi bulanan tercatat 0,21 persen, sementara inflasi sejak awal tahun mencapai 1,86 persen. Inflasi inti berada di 2,92 persen secara tahunan.
Angka tersebut menunjukkan pelemahan rupiah hingga pertengahan September belum dapat langsung disimpulkan telah menyebabkan lonjakan harga konsumen. Data inflasi Agustus bahkan diterbitkan sebelum tekanan kurs terbaru pada pertengahan September terjadi.
Persoalan berikutnya adalah seberapa jauh pelemahan rupiah akan diteruskan ke harga pada September dan bulan-bulan sesudahnya. Jalur transmisinya dapat muncul dari kenaikan biaya bahan baku impor, barang modal, energi, hingga biaya produksi perusahaan yang memiliki ketergantungan tinggi terhadap komponen dari luar negeri.
Jawa Timur sebagai salah satu basis industri, perdagangan dan manufaktur nasional, pelaku usaha yang menggunakan mesin maupun bahan baku impor menghadapi risiko kenaikan biaya ketika dolar semakin mahal.
Sebaliknya, eksportir yang memperoleh pendapatan dolar dapat memperoleh keuntungan kurs, terutama apabila sebagian besar biaya produksinya dibayarkan dalam rupiah.
Perbedaan tersebut membuat dampak depresiasi rupiah tidak seragam. Perusahaan dengan kandungan impor tinggi menghadapi tekanan berbeda dibanding perusahaan berorientasi ekspor.
Karena itu, pelemahan mata uang tidak tepat hanya dibaca sebagai keuntungan bagi eksportir atau kerugian bagi importir tanpa melihat struktur biaya masing-masing sektor.
Bagi masyarakat, indikator terpenting bukan semata-mata apakah dolar menembus level tertentu, melainkan apakah kenaikan biaya mulai diteruskan ke harga akhir.
Elektronik, produk dengan komponen impor, bahan baku industri hingga sejumlah kebutuhan yang rantai pasoknya terhubung dengan pasar internasional menjadi kelompok yang perlu dicermati apabila depresiasi berlangsung berkepanjangan.
Risiko tersebut menjadi semakin penting karena rupiah bukan baru menghadapi tekanan dalam satu atau dua hari perdagangan. JISDOR pada 4 September masih Rp17.636, kemudian sempat menguat menjadi Rp17.536 pada 10 September sebelum kembali melemah hingga Rp17.753 pada 17 September.
Pergerakan berikutnya akan ditentukan oleh kombinasi faktor global dan domestik. Kebijakan lanjutan The Fed, pergerakan imbal hasil obligasi AS, arus modal serta respons stabilisasi Bank Indonesia akan menentukan apakah tekanan rupiah bersifat sementara atau bertahan lebih lama.
Jika dolar terus mahal, perhatian pemerintah dan Bank Indonesia tidak cukup berhenti pada stabilitas pasar keuangan. Transmisi pelemahan kurs terhadap biaya produksi dan harga konsumen perlu menjadi perhatian berikutnya.
Sebab, bagi masyarakat, dampak paling nyata dari rupiah yang melemah bukan angka kurs itu sendiri, melainkan ketika biaya tersebut mulai muncul pada harga barang yang mereka beli.
Berita Lainnya

Rupiah Melemah, Harga Barang Impor Terancam Naik
Penerimaan Negara di Jatim Tembus Rp167,52 Triliun
Desil Naik, Pedagang Kerupuk di Mojokerto Kehilangan Bansos
Dari Banyuwangi ke 50 Juta Warga, Bansos Digital Siap?
BUMDes Babadan Malang Hadapi Krisis SDM, Pengembangan Usaha Jadi Tantangan