Rabu, 04 November 2026 00:00 UTC
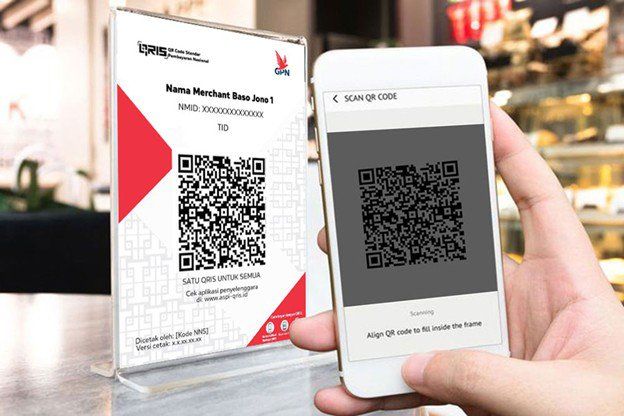
Penggunaan QRIS untuk pembayaran saat pembelian. Foto: OJK
JATIMNET.COM - Pembayaran menggunakan QRIS semakin akrab dengan kehidupan masyarakat Indonesia. Mulai dari warung makan, toko kelontong, tempat parkir hingga usaha jasa kecil, kode pembayaran berbentuk kotak hitam putih kini mudah ditemukan.
Namun, kemudahan tersebut menyimpan satu persoalan yang sering diabaikan: tidak semua orang memeriksa identitas penerima sebelum menyelesaikan transaksi.
Kebiasaan memindai kode QR dan langsung menekan tombol pembayaran memang terasa praktis. Prosesnya hanya membutuhkan beberapa detik. Persoalan muncul ketika kode yang dipindai ternyata bukan milik pedagang yang dimaksud, nominal transaksi keliru, atau pengguna diarahkan menuju halaman digital yang mencurigakan.
Perkembangan pembayaran digital membuat kewaspadaan semakin penting. Bank Indonesia mencatat bahwa hingga akhir 2025, pengguna QRIS mencapai 59,53 juta dengan 42,75 juta merchant. Jumlah tersebut memperlihatkan betapa luasnya penggunaan pembayaran berbasis kode QR dalam aktivitas ekonomi masyarakat.
Sementara itu, Badan Pusat Statistik (BPS) mencatat 77,63 persen penduduk Indonesia berusia lima tahun ke atas telah mengakses internet dalam tiga bulan terakhir pada 2025. Angka tersebut meningkat dari 72,78 persen pada 2024. Perluasan akses internet membuka kesempatan menggunakan berbagai layanan digital, termasuk pembayaran nontunai.
Mengenali Cara Kerja QRIS Sebelum Bertransaksi
QRIS merupakan singkatan dari Quick Response Code Indonesian Standard, yaitu standar kode QR pembayaran yang ditetapkan Bank Indonesia. Sistem ini memungkinkan masyarakat melakukan pembayaran melalui berbagai aplikasi pembayaran yang mendukung QRIS tanpa harus menggunakan aplikasi yang sama dengan pedagang.
Keunggulan QRIS terletak pada interoperabilitasnya. Satu kode pembayaran dapat digunakan oleh pelanggan dari berbagai penyedia layanan yang terhubung dengan sistem tersebut. Pedagang tidak perlu menyediakan banyak kode berbeda untuk menerima pembayaran dari pelanggan.
Dalam praktiknya, QRIS memiliki beberapa mekanisme pembayaran. Pada QRIS statis, pelanggan memindai kode yang dipajang pedagang, kemudian memasukkan nominal pembayaran. Pada QRIS dinamis, nominal transaksi biasanya telah ditentukan melalui sistem kasir sehingga pelanggan cukup memeriksa rincian pembayaran sebelum memberikan persetujuan.
Perbedaan tersebut penting dipahami karena setiap mekanisme memiliki titik pemeriksaan tersendiri. Pada QRIS statis, kesalahan memasukkan nominal menjadi salah satu risiko yang perlu diperhatikan. Sementara pada QRIS dinamis, pelanggan tetap perlu memastikan identitas penerima dan jumlah tagihan yang muncul.
Mengapa Kode QR Tidak Boleh Langsung Dipercaya?
Kode QR pada dasarnya merupakan media penyimpan informasi yang dapat dibaca kamera atau aplikasi pemindai. Bentuk visualnya sulit dibedakan secara kasatmata karena pola kotak hitam putih tidak langsung menunjukkan isi informasi kepada pengguna.
Dalam konteks pembayaran, kode QR yang tampak resmi belum tentu terhubung dengan penerima yang diharapkan. Salah satu risiko yang perlu diwaspadai ialah penggantian kode pembayaran milik pedagang dengan kode milik pihak lain.
Misalnya, sebuah warung memasang QRIS pada meja kasir. Apabila seseorang menempelkan kode pembayaran lain di atasnya, pelanggan yang kurang teliti berpotensi mengirimkan uang kepada penerima yang berbeda. Transaksi dapat berhasil secara teknis, tetapi uang tidak masuk ke rekening atau akun pedagang sebenarnya.
Risiko lainnya muncul ketika masyarakat memindai kode QR yang berasal dari pesan tidak dikenal, poster digital, atau dokumen yang mengarahkan pengguna menuju situs tertentu. Kode semacam ini tidak selalu berkaitan dengan QRIS resmi. Sebagian dapat digunakan untuk mengarahkan korban ke halaman palsu yang meminta informasi pribadi.
Karena itu, masyarakat perlu membedakan antara kode QR untuk pembayaran dan kode QR yang berisi alamat situs. Pemindaian kode tidak otomatis berarti terjadi transaksi keuangan, tetapi tindakan lanjutan setelah pemindaian dapat menimbulkan risiko apabila dilakukan tanpa pemeriksaan.
Tiga Pemeriksaan Penting Sebelum Membayar
Langkah pertama adalah memastikan identitas penerima pembayaran. Setelah kode QR dipindai melalui aplikasi resmi, perhatikan nama merchant yang muncul pada layar konfirmasi. Nama tersebut seharusnya sesuai dengan identitas usaha atau nama penerima yang dapat dikonfirmasi kepada pedagang.
Nama merchant memang tidak selalu sama persis dengan nama toko yang terpampang. Sebagian usaha menggunakan nama pemilik atau nama badan usaha yang berbeda. Apabila terdapat perbedaan, pelanggan sebaiknya menanyakannya sebelum melanjutkan pembayaran.
Langkah kedua adalah memeriksa nominal transaksi. Kesalahan memasukkan satu angka dapat mengubah jumlah pembayaran secara signifikan. Pembelian senilai Rp25.000, misalnya, bisa berubah menjadi Rp250.000 apabila pengguna menambahkan satu angka nol.
Perbedaan tersebut mencapai Rp225.000. Kesalahan sederhana seperti ini menunjukkan bahwa kecepatan transaksi tidak boleh mengorbankan ketelitian, terutama ketika pengguna sedang terburu-buru atau berada di tempat ramai.
Langkah ketiga adalah memastikan transaksi dilakukan melalui aplikasi pembayaran resmi. Hindari memasukkan PIN, kata sandi, atau kode OTP pada halaman yang muncul dari tautan mencurigakan. Informasi autentikasi tersebut tidak perlu diberikan kepada pedagang untuk menerima pembayaran QRIS.
Bank Indonesia juga mengingatkan pentingnya menjaga keamanan transaksi dan melindungi informasi pribadi. Pengguna sebaiknya memperbarui aplikasi pembayaran secara berkala serta mengaktifkan fitur keamanan yang disediakan penyelenggara layanan.
Bukti Pembayaran Perlu Diperiksa Kedua Pihak
Setelah transaksi selesai, pelanggan biasanya menerima notifikasi atau bukti pembayaran digital. Informasi tersebut perlu diperiksa untuk memastikan status transaksi benar-benar berhasil, bukan sekadar masih diproses.
Pedagang juga sebaiknya melakukan pemeriksaan melalui aplikasi penerimaan pembayaran atau sistem notifikasi resmi. Tangkapan layar yang diperlihatkan pelanggan tidak selalu cukup menjadi bukti bahwa dana benar-benar diterima.
Kebiasaan ini penting terutama bagi usaha kecil yang melayani banyak transaksi dalam waktu singkat. Pada jam makan siang, misalnya, sebuah warung dapat menerima pembayaran dari beberapa pelanggan hampir bersamaan. Tanpa pencocokan nominal dan waktu transaksi, kesalahan pencatatan lebih mudah terjadi.
Bank Indonesia melaporkan bahwa sepanjang 2025 volume transaksi QRIS tumbuh sekitar 139,99 persen dibandingkan tahun sebelumnya. Pertumbuhan yang sangat tinggi tersebut memperlihatkan semakin besarnya aktivitas pembayaran yang perlu dikelola secara tertib oleh konsumen maupun pelaku usaha.
Jika pembayaran telah terpotong tetapi pedagang belum menerima notifikasi, pelanggan sebaiknya tidak langsung mengulangi transaksi. Periksa riwayat pembayaran dan minta pedagang memeriksa catatan penerimaan terlebih dahulu. Jika masalah belum terselesaikan, gunakan saluran pengaduan resmi penyedia layanan.
Membangun Kebiasaan Aman dalam Pembayaran Digital
Keamanan QRIS tidak hanya bergantung pada teknologi yang digunakan penyelenggara sistem pembayaran. Perilaku pengguna turut menentukan apakah sebuah transaksi berlangsung dengan benar.
Pelanggan perlu membiasakan diri membaca layar konfirmasi, sedangkan pedagang perlu memastikan kode pembayaran yang dipajang tidak rusak, tertutup stiker asing, atau diganti tanpa sepengetahuan pemilik usaha.
Pelaku usaha dapat menempatkan kode pembayaran di lokasi yang mudah diawasi kasir. Pemeriksaan fisik secara berkala juga membantu memastikan kode yang digunakan masih sesuai dengan identitas merchant.
Bagi masyarakat yang baru menggunakan pembayaran digital, pendampingan sederhana dapat membantu membangun kebiasaan aman. Anggota keluarga yang lebih terbiasa menggunakan aplikasi dapat menjelaskan cara membaca identitas penerima, memeriksa nominal, serta mengenali notifikasi transaksi berhasil.
Hal tersebut relevan karena akses internet tidak selalu diikuti kemampuan memahami seluruh risiko layanan digital. Pengalaman menggunakan telepon pintar untuk berkomunikasi belum tentu membuat seseorang terbiasa memeriksa keamanan transaksi keuangan.
Pembayaran digital pada akhirnya dirancang untuk mempermudah aktivitas ekonomi, bukan menambah kekhawatiran. Manfaatnya tetap dapat dinikmati ketika masyarakat memahami prosedur dan menggunakan layanan secara cermat.
Cara aman membayar dengan QRIS sebenarnya dimulai dari kebiasaan sederhana: memeriksa penerima, memastikan nominal, dan membaca status transaksi. Beberapa detik tambahan sebelum menekan tombol konfirmasi dapat membantu mencegah kesalahan yang penyelesaiannya mungkin membutuhkan waktu jauh lebih lama.
Berita Lainnya

Cara Aman Membayar dengan QRIS agar Tidak Tertipu
Memilih Lampu Rumah dari Label Kemasan
Aplikasi Peta Digital untuk Mobilitas Perkotaan
Mendorong Transparansi ESG: Riset Kolaborasi Internasional Soroti Pentingnya Integrasi Tata Kelola Audit dan Pengawasan Iklim
Portofolio Digital, Bekal Anak Muda Cari Kerja