Rabu, 18 November 2026 01:00 UTC
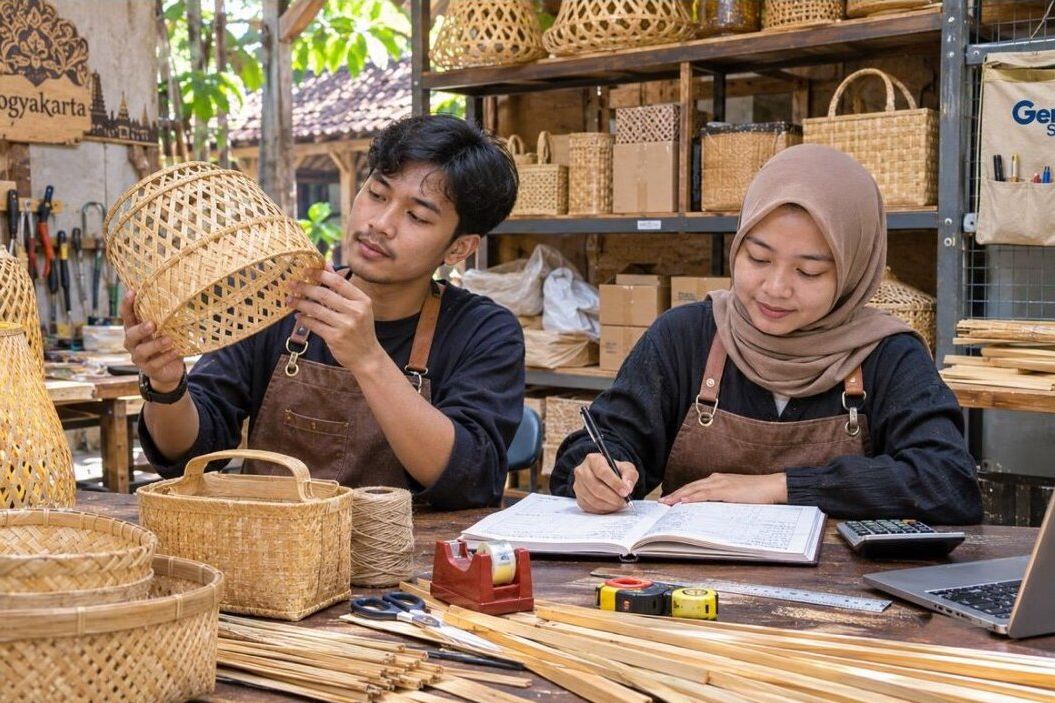
Ilustrasi: Menghitung biaya produksi. -Dx Gen-AI
JATIMNET.COM - Menghitung harga pokok produksi menjadi keterampilan penting bagi pelaku usaha mikro, kecil, dan menengah (UMKM) yang membuat barang sendiri. Kesalahan menghitung biaya dapat menyebabkan produk terlihat laris, tetapi keuntungan yang diperoleh ternyata sangat kecil.
Persoalan ini sering muncul ketika pemilik usaha hanya memperhitungkan harga bahan baku. Biaya kemasan, tenaga kerja, listrik, dan penyusutan peralatan tidak selalu dimasukkan dalam perhitungan. Akibatnya, harga jual yang ditetapkan belum tentu mampu menutup seluruh pengeluaran usaha.
Badan Pusat Statistik (BPS) melalui hasil Sensus Ekonomi 2016 mencatat sekitar 26,07 juta usaha atau perusahaan nonpertanian di Indonesia. Dari jumlah tersebut, sekitar 98,33 persen merupakan usaha mikro dan kecil. Data historis ini menggambarkan besarnya peran usaha berskala kecil dalam perekonomian, meskipun tidak dapat digunakan sebagai ukuran jumlah UMKM terkini.
Bagi pelaku usaha produksi, pencatatan biaya menjadi dasar untuk menentukan harga, mengendalikan pemborosan, dan menilai apakah kegiatan usaha benar-benar menghasilkan keuntungan.
Memahami Komponen Harga Pokok Produksi
Harga pokok produksi (HPP) adalah biaya yang dikeluarkan untuk menghasilkan barang selama periode tertentu. Dalam perhitungan sederhana, terdapat tiga komponen utama, yaitu bahan baku langsung, tenaga kerja langsung, dan biaya overhead produksi.
Bahan baku langsung merupakan material yang menjadi bagian utama produk. Pada usaha kerajinan bambu, misalnya, bahan tersebut meliputi bambu, bahan pelapis, dan komponen lain yang secara langsung digunakan untuk membuat barang.
Tenaga kerja langsung adalah biaya pekerja yang terlibat dalam proses produksi. Apabila pemilik usaha mengerjakan sendiri seluruh proses pembuatan, nilai tenaga kerjanya tetap perlu diperhitungkan agar usaha tidak tampak menguntungkan hanya karena pekerjaan pemilik dianggap gratis.
Sementara itu, biaya overhead mencakup pengeluaran produksi yang tidak dapat langsung dibebankan kepada satu produk tertentu. Contohnya adalah listrik bengkel, pemeliharaan mesin, penyusutan alat, dan biaya pendukung produksi lainnya.
Ketiga komponen tersebut perlu dibedakan dari biaya pemasaran dan administrasi. Ongkos iklan, komisi penjualan, dan biaya operasional kantor umumnya tidak termasuk HPP produksi, tetapi tetap harus diperhitungkan ketika menentukan harga jual yang menguntungkan.
Contoh Menghitung HPP Produk Kerajinan
Perhitungan HPP dapat dipahami melalui contoh usaha yang memproduksi kap lampu bambu. Misalnya, sebuah bengkel kerajinan menghasilkan 100 unit produk dalam satu bulan.
Untuk menyelesaikan produksi tersebut, pengusaha mengeluarkan biaya bahan baku Rp2.500.000, tenaga kerja langsung Rp1.500.000, dan overhead produksi Rp1.000.000. Dengan demikian, total biaya produksinya mencapai Rp5.000.000.
Apabila seluruh produk selesai dan tidak terdapat persediaan barang dalam proses pada awal maupun akhir periode, HPP per unit adalah Rp5.000.000 dibagi 100 unit, yaitu Rp50.000.
Angka tersebut menjadi dasar untuk menetapkan harga jual. Jika produk dijual Rp75.000 per unit, selisih antara harga jual dan HPP adalah Rp25.000. Namun, selisih tersebut belum merupakan laba bersih karena masih ada biaya penjualan, administrasi, dan pengeluaran usaha lainnya.
Sebagai gambaran, apabila biaya pemasaran dan administrasi yang dialokasikan mencapai Rp5.000 per unit, maka sisa keuntungan operasional sebelum pajak menjadi Rp20.000 per unit, dengan asumsi tidak terdapat biaya tambahan lain.
Perhitungan tersebut merupakan simulasi, bukan data rata-rata biaya industri kerajinan. Setiap usaha perlu menggunakan angka aktual sesuai jenis produk, kapasitas produksi, dan kondisi operasionalnya.
Mengapa Biaya Produksi Perlu Dicatat Secara Teratur?
Pencatatan biaya membantu pemilik usaha mengetahui perubahan pengeluaran dari waktu ke waktu. Kenaikan harga bahan baku, pemborosan material, atau penurunan produktivitas dapat terlihat lebih cepat apabila setiap transaksi terdokumentasi.
Publikasi Profil Industri Mikro dan Kecil 2023 dari BPS mencatat terdapat 4.500.584 usaha industri pengolahan mikro dan kecil di Indonesia. Dari jumlah tersebut, 1.800.827 bergerak dalam industri makanan, sedangkan 654.788 berada pada kelompok industri kayu, barang dari kayu, serta anyaman bambu, rotan, dan bahan sejenis.
Data tersebut memperlihatkan besarnya kelompok usaha produksi yang berhubungan langsung dengan pengelolaan bahan baku. BPS juga mencatat 1.024.199 usaha industri mikro dan kecil mengalami kesulitan utama terkait bahan baku pada 2023.
Kesulitan tersebut dapat berupa persoalan yang berbeda antarjenis industri. Bagi pemilik usaha, perubahan harga dan ketersediaan material perlu diperhatikan karena dapat memengaruhi biaya produksi serta kemampuan memenuhi pesanan.
Pencatatan sederhana dapat dimulai melalui buku kas atau lembar kerja digital. Setiap pembelian bahan, pembayaran tenaga kerja, dan pengeluaran produksi dicatat berdasarkan tanggal serta penggunaannya.
Biaya yang digunakan bersama untuk beberapa jenis produk perlu dialokasikan menggunakan dasar yang masuk akal. Misalnya, listrik mesin dapat dibagi berdasarkan jam penggunaan, sedangkan biaya ruang produksi dapat dialokasikan berdasarkan luas atau kapasitas yang digunakan.
Dengan pencatatan yang konsisten, pemilik usaha dapat membandingkan biaya antarperiode dan menemukan bagian produksi yang perlu diperbaiki.
Menentukan Harga Jual Tanpa Mengorbankan Keuntungan
Setelah mengetahui HPP, pelaku usaha dapat menentukan harga jual dengan mempertimbangkan biaya operasional, keuntungan yang diharapkan, dan kemampuan pasar menerima harga tersebut.
Salah satu pendekatan sederhana adalah menambahkan persentase keuntungan terhadap biaya. Apabila HPP sebuah produk Rp50.000 dan pengusaha menetapkan markup 40 persen atas HPP, harga jual awal menjadi Rp70.000.
Namun, markup berbeda dengan margin keuntungan. Pada harga jual Rp70.000, selisih Rp20.000 setara dengan margin kotor sekitar 28,57 persen dari harga jual, bukan 40 persen.
Perbedaan ini penting karena kesalahan memahami markup dan margin dapat menyebabkan target keuntungan tidak tercapai. Terlebih apabila penjualan melibatkan diskon, komisi marketplace, biaya pembayaran, atau ongkos distribusi.
Harga jual juga tidak dapat ditentukan hanya melalui rumus. Pelaku usaha perlu memperhatikan kualitas, desain, manfaat produk, daya beli konsumen, serta harga barang sejenis.
Apabila harga pasar berada di bawah biaya yang diperlukan untuk menghasilkan produk, pengusaha sebaiknya mengevaluasi proses produksi terlebih dahulu. Pengurangan pemborosan, pembelian bahan secara terencana, dan perbaikan alur kerja dapat membantu menekan biaya tanpa harus mengorbankan mutu.
Bagi usaha yang memproduksi beberapa jenis barang, perhitungan HPP perlu dilakukan secara terpisah. Produk yang membutuhkan waktu pengerjaan lebih lama atau bahan lebih mahal tidak seharusnya dibebani biaya yang sama dengan produk sederhana.
Pengusaha juga perlu memperbarui perhitungan ketika terjadi perubahan signifikan pada harga bahan, upah, atau kapasitas produksi. HPP bukan angka tetap yang dapat digunakan tanpa evaluasi.
Pada akhirnya, cara menghitung harga pokok produksi untuk UMKM bukan sekadar pekerjaan administrasi. Perhitungan yang akurat membantu pemilik usaha memahami kondisi bisnis, menetapkan harga secara rasional, dan mengambil keputusan berdasarkan biaya yang benar-benar terjadi.
Usaha yang mengetahui struktur biayanya memiliki dasar lebih kuat untuk berkembang. Penjualan yang meningkat akan lebih bermakna apabila setiap produk memberikan kontribusi keuntungan yang dapat dihitung dan dipertanggungjawabkan.
Berita Lainnya

Cara Menghitung Harga Pokok Produksi untuk UMKM
PLN di Bawah Kepemimpinan Suroso Isnandar Prioritaskan Keandalan Listrik dan Perbaikan Layanan
Arus Peti Kemas Terminal Teluk Lamong Tumbuh 23,12 Persen
Jasa Permak Pakaian, Bisnis Kecil yang Menjanjikan
Bisnis Isi Ulang Sabun, Peluang Usaha di Permukiman