Kamis, 15 October 2026 00:00 UTC
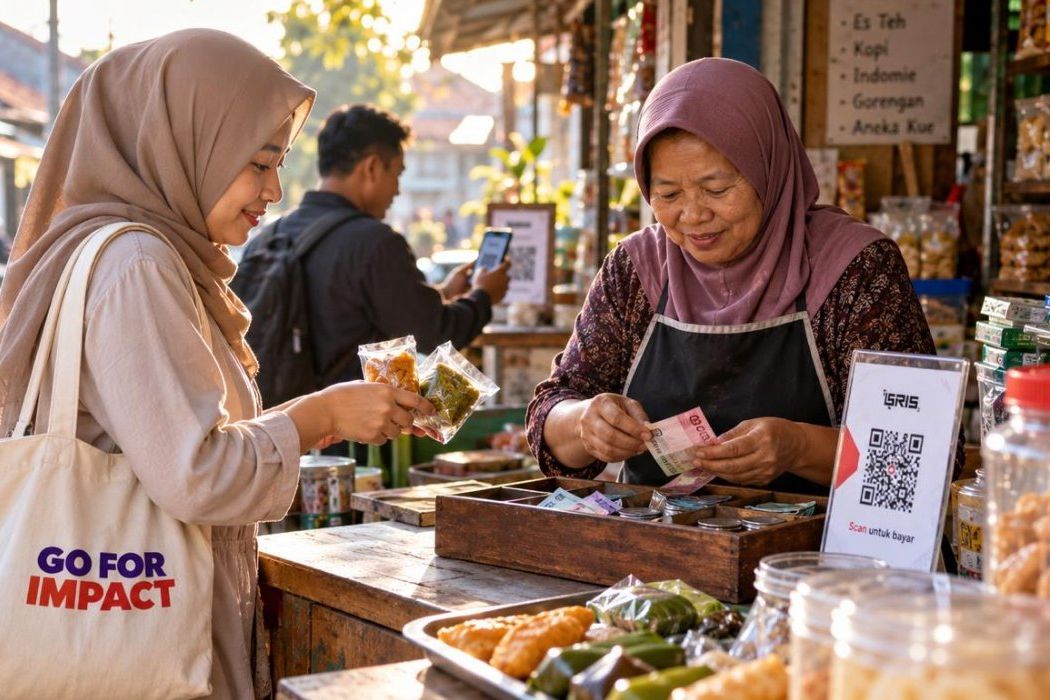
Ilustrasi: Receh yang tetap berarti. -Dx Gen-AIka
JATIMNET.COM - Uang receh kini mungkin semakin jarang terdengar bergemerincing di kantong. Di warung, minimarket, kantin, hingga pedagang kaki lima, pembayaran dengan memindai QR semakin lazim. Nominal kecil yang dahulu identik dengan lembaran ribuan atau koin kini bisa berpindah hanya melalui layar ponsel.
Perubahan itu bukan sekadar kesan. Bank Indonesia mencatat volume pembayaran digital pada Agustus 2026 mencapai 6,11 miliar transaksi, tumbuh 40,36 persen dibandingkan periode yang sama tahun sebelumnya. Transaksi QRIS sendiri tumbuh 67,22 persen secara tahunan.
Namun, angka lain memperlihatkan cerita yang menarik. Pada bulan yang sama, uang kartal yang diedarkan masih mencapai Rp1.332 triliun, bahkan tumbuh 12,88 persen secara tahunan. Artinya, pembayaran digital berkembang sangat cepat, tetapi uang tunai belum pergi dari kehidupan masyarakat.
QRIS Mengubah Cara Membayar Nominal Kecil
Perubahan paling mudah dilihat pada transaksi sederhana. Membeli gorengan, kopi, makanan di kantin, membayar parkir di sejumlah tempat, atau berbelanja di usaha mikro tidak selalu membutuhkan dompet berisi banyak pecahan uang.
Hingga Juni 2026, Bank Indonesia mencatat 65,77 juta pengguna QRIS di Indonesia. Jumlah merchant-nya mencapai 44,86 juta, dan 96,68 persen di antaranya merupakan UMKM. Sepanjang semester pertama 2026 saja tercatat 12,55 miliar transaksi QRIS dengan nilai Rp1,12 kuadriliun.
Angka tersebut memperlihatkan bahwa pembayaran digital bukan lagi fasilitas yang hanya tersedia di pusat perbelanjaan modern. Teknologi pembayaran telah masuk ke lapisan usaha yang sangat dekat dengan aktivitas sehari-hari.
Perubahan ini didukung oleh akses digital masyarakat yang semakin luas. Data BPS menunjukkan 72,78 persen penduduk Indonesia telah mengakses internet pada 2024, meningkat dari 69,21 persen pada 2023. Sebanyak 68,65 persen penduduk juga tercatat memiliki telepon seluler.
Ponsel akhirnya bukan hanya alat komunikasi. Bagi banyak orang, benda yang sama telah mengambil sebagian fungsi dompet.
Uang Receh Belum Kehilangan Fungsinya
Meski transaksi digital melesat, menyimpan uang tunai pecahan kecil tetap masuk akal. Tidak semua transaksi berlangsung dalam situasi dengan koneksi internet stabil, perangkat aktif, baterai cukup, atau merchant yang menerima pembayaran digital.
Di lingkungan permukiman, pasar tradisional, angkutan tertentu, warung kecil, kegiatan sosial, hingga transaksi spontan antartetangga, uang tunai masih praktis. Pecahan kecil juga berguna ketika nilai transaksi sangat rendah atau ketika seseorang ingin membatasi pengeluaran secara fisik.
Data Bank Indonesia memperkuat gambaran bahwa digitalisasi tidak serta-merta menghapus uang tunai. Pada triwulan pertama 2026, uang kartal yang diedarkan tercatat Rp1.347 triliun. Pada triwulan kedua, nilainya Rp1.315 triliun. Keduanya tetap mencatat pertumbuhan tahunan.
Jadi, yang sedang berubah bukan keberadaan uang tunai semata, melainkan pilihan masyarakat dalam menggunakannya. Untuk transaksi tertentu, QRIS terasa lebih praktis. Pada kondisi lain, beberapa lembar uang pecahan kecil justru menyelesaikan transaksi lebih cepat.
Receh Juga Mengajarkan Nilai Uang
Ada sisi lain yang sering luput ketika transaksi berubah menjadi angka pada layar. Uang fisik membuat nilai pengeluaran terlihat dan terasa secara langsung.
Ketika seseorang membawa Rp50.000 dan membelanjakan Rp20.000, berkurangnya uang dapat terlihat di dalam dompet. Pada transaksi digital, pengalaman psikologisnya berbeda. Saldo memang berkurang, tetapi tidak selalu menghadirkan sensasi fisik bahwa uang telah berpindah.
Karena itu, uang pecahan kecil masih dapat menjadi alat sederhana untuk mengenalkan pengelolaan uang kepada anak. Mereka dapat belajar menghitung, membedakan nominal, menentukan prioritas, menabung, serta memahami bahwa kumpulan uang bernilai kecil dapat menjadi jumlah yang berarti.
Sepuluh lembar Rp2.000 tetap menjadi Rp20.000. Seratus keping Rp1.000 menjadi Rp100.000. Matematika sederhana tersebut mengajarkan bahwa nilai uang tidak ditentukan oleh seberapa modern cara kita membayarnya.
Kebiasaan mengumpulkan uang kembalian di satu tempat juga dapat dijadikan tabungan kecil. Bukan untuk mengejar keuntungan besar, tetapi untuk membangun kebiasaan bahwa sisa pengeluaran tidak harus selalu segera dihabiskan.
Dompet Masa Kini Tidak Harus Memilih Satu
Pertumbuhan pembayaran digital sering dibaca seolah-olah masyarakat harus memilih antara tunai dan non-tunai. Dalam praktik sehari-hari, keduanya justru dapat saling melengkapi.
Ponsel memberi kecepatan dan kemudahan pencatatan transaksi. Uang tunai memberikan cadangan ketika sistem digital tidak dapat digunakan. Strategi sederhana adalah membawa uang tunai secukupnya dalam beberapa pecahan, sementara transaksi lainnya menggunakan pembayaran digital.
Cara ini juga mengurangi kebiasaan membawa uang tunai terlalu banyak tanpa harus sepenuhnya bergantung pada ponsel.
Skala perkembangan transaksi digital memang sangat besar. Pada triwulan II 2026, Bank Indonesia mencatat 16,07 miliar transaksi pembayaran digital, meningkat 36,88 persen secara tahunan. Pada periode tersebut, transaksi QRIS bahkan tumbuh 100,12 persen dibandingkan setahun sebelumnya.
Angka itu menunjukkan perubahan perilaku yang cepat. Namun, pertumbuhan uang kartal pada periode yang sama menunjukkan bahwa masyarakat Indonesia masih hidup dalam ekosistem pembayaran campuran.
Jangan Remehkan Nominal Kecil
Uang Rp1.000 atau Rp2.000 mungkin terasa tidak besar ketika berdiri sendiri. Tetapi kebiasaan memperlakukan nominal kecil dengan sembarangan dapat membentuk cara yang sama terhadap nominal lebih besar.
Di sinilah uang receh masih punya makna. Bukan karena masyarakat harus kembali membawa dompet penuh koin, melainkan karena setiap nominal tetap merupakan bagian dari sumber daya yang kita miliki.
Teknologi boleh mengubah bentuk transaksi. QRIS, mobile banking, dan berbagai pembayaran digital membuat aktivitas sehari-hari semakin praktis. Data menunjukkan perubahan itu sedang berlangsung sangat cepat di Indonesia.
Namun, uang receh belum benar-benar kehilangan tempat. Beberapa lembar pecahan kecil di dompet masih berguna, sementara kebiasaan menghargai nominal kecil tetap relevan dalam mengelola keuangan.
Pada akhirnya, persoalannya bukan tunai melawan digital. Kebiasaan finansial yang sehat justru dimulai dari kemampuan memilih cara pembayaran sesuai kebutuhan—dan tetap memahami nilai setiap rupiah yang dikeluarkan.
Berita Lainnya

Uang Receh Makin Jarang, Masih Pentingkah Disimpan?
Kenapa Voice Note Makin Disukai Anak Muda?
Dari Kaset ke Streaming, Cara Mendengar Musik Berubah
Warga Jember Sulap Arang Limbah Jadi Bahan Bakar Kompor
Satu Ponsel Mengubah Cara Kita Bepergian