Kamis, 15 October 2026 08:00 UTC
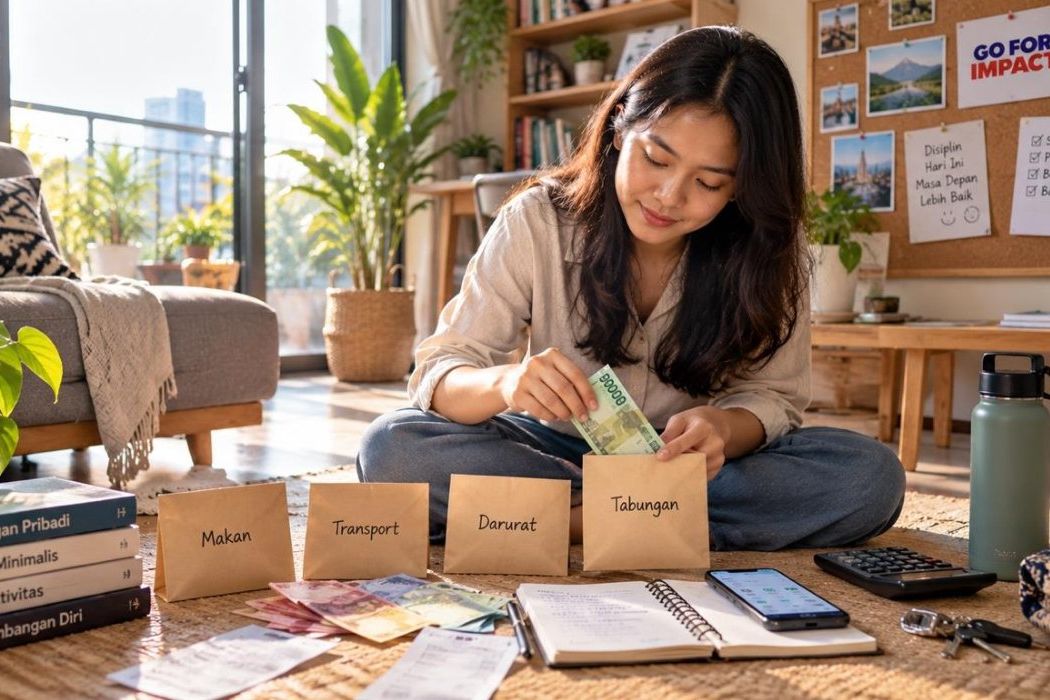
Ilustrasi: Sedikit tetap tersimpan. -Dx Gen-AI
JATIMNET.COM - Menabung dari sisa uang terdengar sangat masuk akal. Kita membayar kebutuhan makan, transportasi, tagihan, dan keperluan lainnya terlebih dahulu. Jika masih ada uang pada akhir bulan, sisanya masuk tabungan.
Masalahnya, uang sering tidak pernah benar-benar tersisa. Kebiasaan tersebut menjadi semakin menarik ketika akses masyarakat terhadap layanan keuangan berkembang jauh lebih cepat daripada kemampuan memahami dan mengelolanya.
Survei Nasional Literasi dan Inklusi Keuangan 2026 mencatat indeks inklusi keuangan Indonesia telah mencapai 93,61 persen. Namun, indeks literasi keuangannya berada pada 69,57 persen.
Selisih sekitar 24 poin persentase itu menunjukkan satu hal penting: memiliki akses terhadap layanan keuangan tidak otomatis membuat seseorang semakin terampil mengatur uang.
Menunggu Sisa Membuat Tabungan Tidak Pasti
Coba bayangkan pendapatan bulanan Rp5 juta. Setelah menerima uang, seseorang menggunakannya untuk kebutuhan rumah, makan, transportasi, pulsa, cicilan, nongkrong, belanja kecil, dan berbagai pengeluaran lainnya. Ia berniat menabung apa pun yang tersisa pada akhir bulan.
Pada minggu pertama mungkin semuanya masih terkendali. Masuk minggu kedua muncul undangan makan. Minggu berikutnya ada barang rumah yang harus dibeli. Kemudian muncul promo makanan, biaya perjalanan tambahan, atau sekadar keinginan memberi hadiah kepada diri sendiri.
Akhir bulan, saldo tinggal Rp75.000. Bukan berarti orang tersebut selalu boros. Pengeluaran rumah tangga memang terdiri dari banyak kebutuhan yang datang secara bersamaan.
BPS bahkan menerbitkan rangkaian khusus berdasarkan Susenas untuk memotret pola konsumsi masyarakat. Publikasi terbaru yang dirilis Mei 2026 menggunakan data September 2025 dan menguraikan pengeluaran konsumsi penduduk hingga tingkat provinsi.
Masalah menabung dari sisa uang terletak pada urutannya. Tabungan mendapat giliran paling akhir setelah berbagai kebutuhan dan keinginan memperoleh kesempatan mengambil bagian lebih dahulu.
Balik Urutannya: Sisihkan, Baru Gunakan
Cara yang lebih sederhana adalah menentukan nominal tabungan ketika uang diterima. Tidak harus langsung besar. Jika seseorang menerima Rp5 juta per bulan dan belum terbiasa menabung, misalnya ia memulai Rp250.000. Nominal itu setara 5 persen pendapatan.
Uang tersebut dipindahkan lebih dahulu. Sisanya, Rp4,75 juta, menjadi batas uang yang tersedia untuk menjalani bulan tersebut. Metode ini berbeda secara psikologis.
Pada pola pertama, Rp5 juta terasa seluruhnya tersedia untuk dibelanjakan. Pada pola kedua, sejak awal kita mengetahui bahwa uang yang benar-benar dapat digunakan hanya Rp4,75 juta.
Jika Rp250.000 masih terasa berat, nominalnya dapat diturunkan. Bahkan Rp10.000 sehari menghasilkan sekitar Rp300.000 dalam 30 hari. Jika kebiasaan itu dapat dipertahankan selama setahun, akumulasinya menjadi sekitar Rp3,65 juta sebelum memperhitungkan bunga atau imbal hasil apa pun.
Nilainya mungkin belum mengubah kehidupan. Namun kebiasaannya dapat mengubah cara seseorang memperlakukan uang.
Akses Keuangan Makin Luas, Kebiasaan Tetap Menentukan
Masyarakat Indonesia sekarang mempunyai semakin banyak sarana untuk menyimpan dan memindahkan uang. SNLIK 2026 yang diselenggarakan OJK, LPS, dan BPS mencatat indeks literasi keuangan mencapai 69,57 persen dan inklusi keuangan 93,61 persen.
Angka tersebut meningkat dibandingkan hasil 2025, ketika indikator dengan cakupan DNKI masing-masing berada pada 66,64 persen dan 92,74 persen.
Pada survei 2025, jika menggunakan cakupan layanan keuangan yang lebih terbatas dan konsisten dengan pengukuran sebelumnya, inklusi tercatat 80,51 persen dan literasi 66,46 persen. Survei tersebut melibatkan 10.800 responden berusia 15–79 tahun di 34 provinsi dan 120 kabupaten/kota.
Artinya, persoalan finansial modern bukan lagi sebatas apakah seseorang mempunyai rekening.
Kita dapat memiliki rekening bank, mobile banking, dompet digital, QRIS, bahkan berbagai aplikasi keuangan sekaligus. Tetapi semuanya hanyalah alat. Kebiasaan menentukan bagaimana alat itu digunakan.
Bank Indonesia mencatat volume pembayaran digital pada triwulan II 2026 telah mencapai 16,07 miliar transaksi, naik 36,88 persen dibandingkan periode sama tahun sebelumnya. Transaksi QRIS bahkan tumbuh 100,12 persen secara tahunan.
Kemudahan tersebut sangat membantu aktivitas ekonomi. Namun semakin mudah uang berpindah, semakin penting pula kemampuan menentukan mana uang untuk digunakan dan mana yang sengaja tidak disentuh.
Pisahkan Tempatnya, Bukan Hanya Niatnya
Salah satu kesalahan sederhana adalah mencampurkan uang tabungan dengan uang transaksi harian dalam satu tempat. Misalnya saldo rekening Rp3 juta. Kita berniat bahwa Rp1 juta di dalamnya adalah tabungan.
Secara mental, batas tersebut mudah kabur. Ketika saldo turun menjadi Rp2,2 juta, kita masih merasa mempunyai cukup uang. Ketika menjadi Rp1,5 juta, tabungan mulai ikut terpakai tanpa keputusan yang benar-benar disadari.
Karena itu, pemisahan dapat membantu. Uang kebutuhan sehari-hari berada pada rekening transaksi. Uang tabungan ditempatkan di rekening berbeda atau instrumen penyimpanan yang tidak terus-menerus terlihat ketika kita membeli makanan dan membayar kebutuhan.
Tujuannya bukan membuat uang sulit diakses. Tujuannya membuat keputusan mengambil tabungan menjadi tindakan sadar, bukan akibat satu sentuhan spontan.
Prinsip yang sama dapat digunakan secara tradisional melalui amplop. Satu untuk makan, satu untuk transportasi, satu untuk kebutuhan pribadi, dan satu untuk tabungan. Teknologinya berbeda, tetapi logikanya sama: setiap rupiah mempunyai tugas.
Mulai dari Angka yang Bisa Bertahan
Nasihat finansial sering terdengar indah karena menggunakan persentase tertentu. Kenyataannya, kondisi setiap rumah tangga berbeda. Orang dengan penghasilan Rp3 juta dan tanggungan keluarga tentu memiliki ruang berbeda dibandingkan orang dengan pendapatan Rp10 juta tanpa tanggungan.
Karena itu, angka terbaik bukan selalu persentase terbesar. Angka terbaik adalah nominal yang realistis untuk dilakukan berulang kali. Seseorang bisa memulai Rp5.000 sehari. Orang lain mungkin Rp500.000 setiap tanggal gajian. Ada pula yang penghasilannya tidak tetap sehingga lebih cocok menyisihkan persentase setiap kali menerima pembayaran.
Kuncinya adalah membuat keputusan sebelum uang tersebut bercampur dengan pengeluaran. Literasi keuangan memang terus meningkat. Data terbaru menunjukkan indeks literasi Indonesia sudah 69,57 persen pada 2026, melampaui target RPJMN 2025–2029 untuk tahun 2029 sebesar 69,35 persen.
Tetapi angka nasional tidak akan menentukan saldo pribadi kita pada akhir tahun. Hal itu tetap ditentukan oleh keputusan-keputusan kecil yang dilakukan berulang
Menabung dari sisa uang membuat masa depan bergantung pada kebetulan. Menyisihkan uang sejak awal membuat tabungan menjadi bagian dari rencana.
Tidak harus banyak. Tidak harus langsung sempurna. Rp10.000 yang benar-benar disimpan tetap lebih berarti daripada rencana menabung Rp1 juta yang selalu menunggu bulan depan.
Berita Lainnya

Menabung dari Sisa Uang, Kenapa Sering Gagal?
Patungan Makan Kini Makin Mudah, Tapi Ada Etikanya
Belanja Orang Indonesia Berubah, Warung Tak Hilang
Belanja Lewat Chat, Kebiasaan Digital Orang Indonesia
Diskon Bikin Hemat atau Malah Tambah Belanja?