Sabtu, 24 October 2026 05:52 UTC
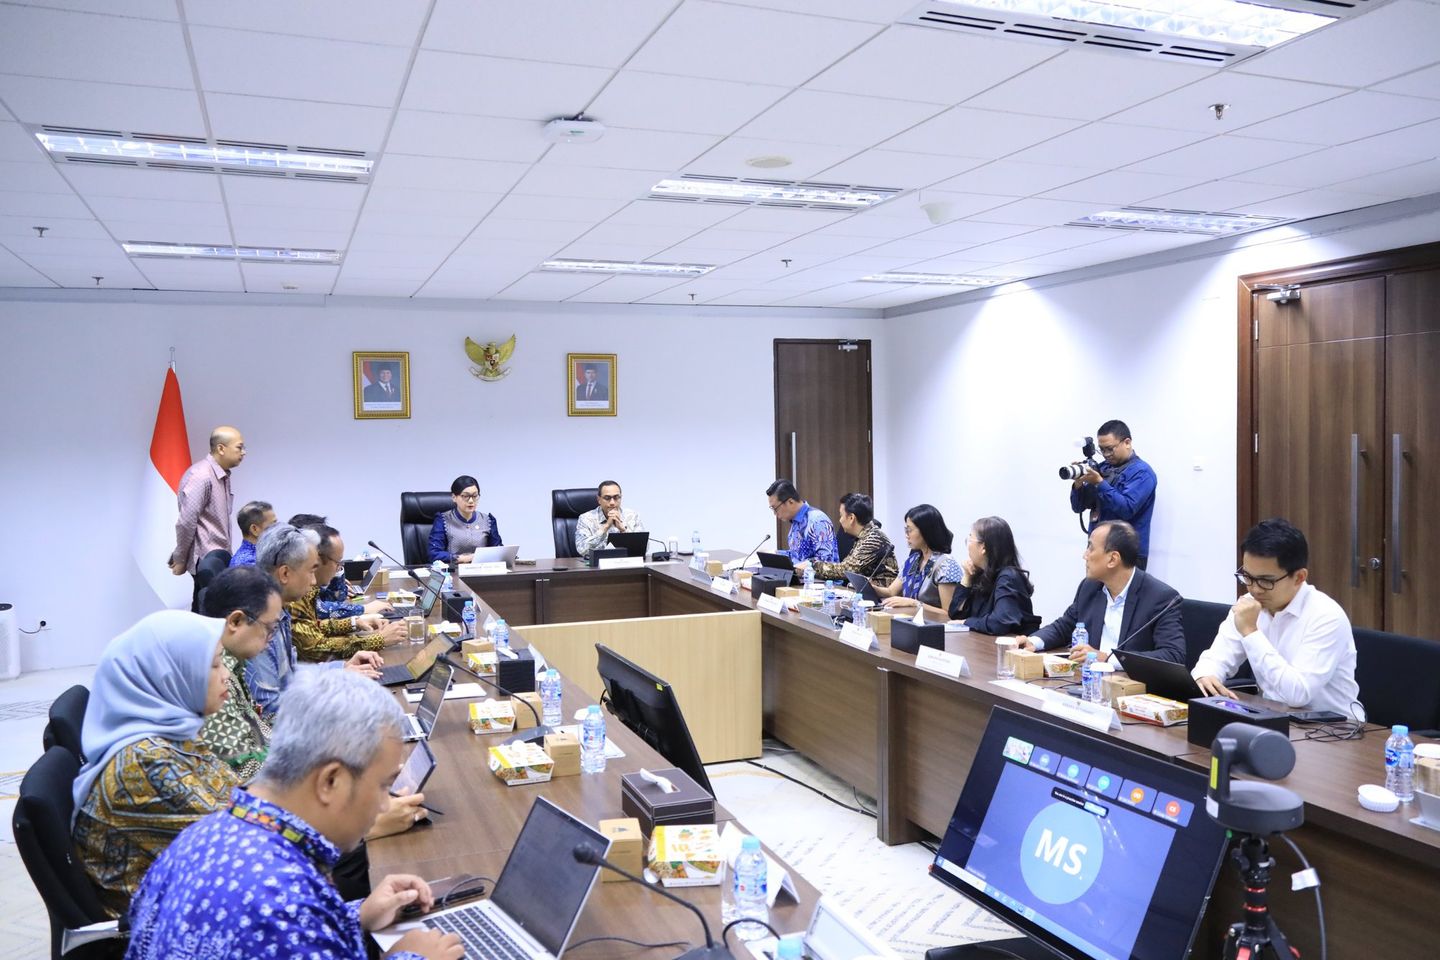
Ketua DK OJK, Frederica Widyasari Dewi saat menggelar diskusi dengan sejumlah investor dalam dan luar negeri terkait reformasi pasar modal Indonesia. Foto: OJK
JATIMNET.COM – Denda administratif senilai total Rp2,1 triliun yang diumumkan Otoritas Jasa Keuangan (OJK) terkait kasus saham DSSA, BREN, dan CUAN perlu diikuti pembenahan sistem pengawasan pasar modal. Ekonom Universitas Gadjah Mada (UGM), Rijadh Djatu Winardi, menilai penindakan tidak akan memberikan hasil optimal apabila otoritas tidak memastikan pelanggaran serupa dapat dicegah.
Ekonom Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (FEB UGM), Rijadh Djatu Winardi, S.E., M.Sc., Ph.D., mengatakan investor akan menilai efektivitas penegakan aturan dari perubahan perilaku pelaku pasar, bukan semata-mata besarnya denda yang dijatuhkan.
“Besarnya denda saja belum cukup. Investor akan menilai apakah penindakan menghasilkan perubahan perilaku dan diterapkan secara konsisten di seluruh pasar,” jelas Rijadh, dalam pernyataan tertulisnya, Sabtu, 24 Oktober 2026.
Dalam penjelasannya, Rijadh menyoroti pentingnya transparansi kepemilikan saham sebagai bagian dari upaya memperbaiki pengawasan. OJK menyampaikan adanya indikasi manipulasi perdagangan saham DSSA serta pelanggaran dalam proses penawaran umum perdana saham atau initial public offering (IPO) BREN dan CUAN.
OJK juga menyampaikan adanya penjatahan saham BREN dan CUAN kepada pihak yang terkait dengan pengendali, disertai pengaburan identitas. Praktik tersebut berpotensi membuat kepemilikan saham terkonsentrasi sehingga jumlah saham yang benar-benar tersedia untuk diperdagangkan secara luas menjadi terbatas.
Kondisi itu perlu menjadi perhatian karena kepemilikan saham yang tercatat sebagai milik publik belum tentu menunjukkan penyebaran kepemilikan di antara investor independen. Transparansi data menjadi penting untuk membantu otoritas mengidentifikasi pihak yang sebenarnya mengendalikan saham.
Untuk mengatasi persoalan tersebut, Rijadh mendorong OJK, Bursa Efek Indonesia (BEI), dan Kustodian Sentral Efek Indonesia (KSEI) menghubungkan data rekening efek, pemilik manfaat akhir, aliran dana, serta pola pesanan dan transaksi. Langkah ini dapat membantu pengawas mengenali transaksi yang terlihat terpisah, tetapi diduga berada dalam satu kendali.
Jika pelanggaran terbukti, otoritas perlu menjatuhkan sanksi kepada pihak yang bertanggung jawab. Pengawasan juga perlu mencakup evaluasi sistem pengendalian perusahaan sekuritas yang terlibat serta koreksi data kepemilikan yang tidak mencerminkan kondisi sebenarnya.
Rijadh menilai tindak lanjut semacam itu lebih penting daripada menjadikan penjatuhan denda sebagai akhir penanganan perkara. Otoritas harus memastikan bahwa kelemahan yang ditemukan tidak terus berulang dan pelaku pasar menerapkan aturan secara konsisten.
Upaya tersebut juga relevan dengan perhatian MSCI terhadap tata kelola pasar saham Indonesia. Usulan perubahan klasifikasi Indonesia menjadi Standalone Market menegaskan pentingnya transparansi kepemilikan, kewajaran perdagangan, dan perlindungan investor dalam proses pembenahan pasar modal.
Di sisi lain, perbaikan pengawasan juga perlu memberi kepastian bagi investor ritel yang menghadapi gejolak harga. Investor tetap perlu menilai kualitas perusahaan, kondisi keuangan, dan risiko portofolio, bukan hanya menjadikan besarnya denda atau penurunan harga saham sebagai dasar keputusan investasi.
Berita Lainnya
Denda OJK Rp2,1 Triliun untuk Kasus DSSA, BREN, dan CUAN Dinilai Belum Cukup
MSCI Usulkan Status Standalone Market, Pasar Modal Indonesia Harus Berbenah
LMS 2026 Soroti Strategi Media Lokal Bertahan di Era Digital
Bareskrim Tangkap Empat WN China terkait Dugaan Judi Online Situs Boxkia
Waspada! Tiga Sendok Makan Susu Kental Manis Mengandung 15 Gram Gula