Jumat, 23 October 2026 08:00 UTC
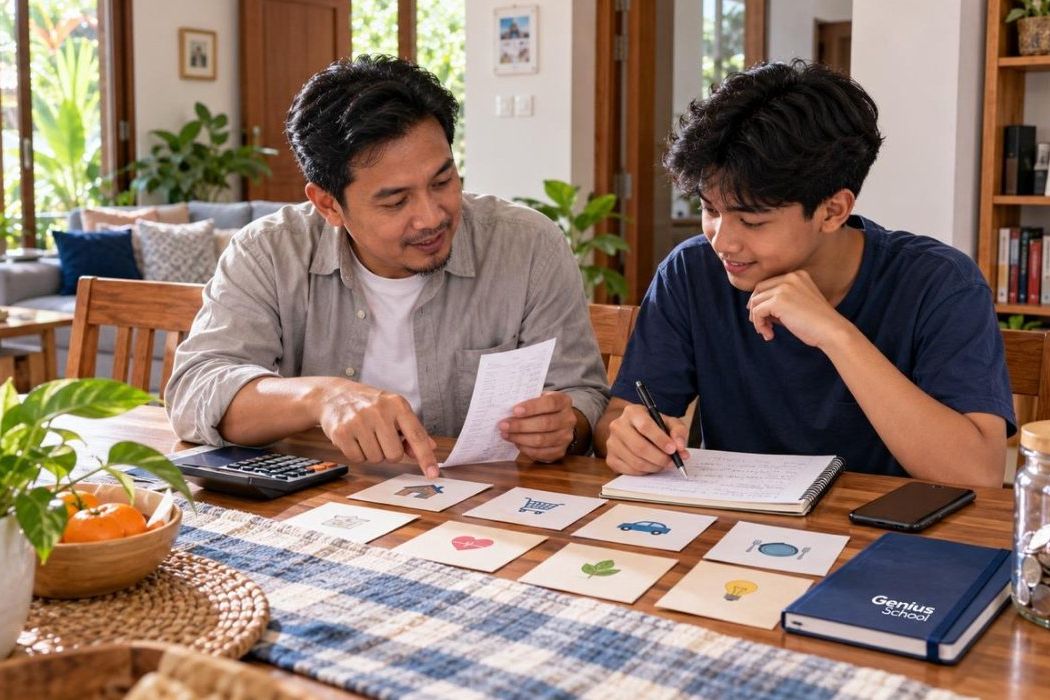
Ilustrasi: Belajar Mengatur Uang. -Dx Gen-AI
JATIMNET.COM- Uang hadir dalam kehidupan anak jauh sebelum mereka bekerja. Ada uang saku, ongkos, jajan, kuota internet, biaya sekolah, hadiah ulang tahun, hingga transaksi digital yang semakin mudah dilakukan melalui telepon genggam. Namun, kemampuan menggunakan uang tidak otomatis berarti kemampuan mengelolanya.
Data Survei Nasional Literasi dan Inklusi Keuangan 2025 yang dilakukan Otoritas Jasa Keuangan bersama Badan Pusat Statistik menunjukkan indeks literasi keuangan masyarakat Indonesia mencapai 66,46 persen.
Sementara indeks inklusi keuangan sudah mencapai 80,51 persen. Ada selisih lebih dari 14 poin persentase antara keduanya.
Sederhananya, akses masyarakat terhadap produk dan layanan keuangan berkembang lebih cepat dibandingkan tingkat pemahamannya. Kondisi ini menjadi semakin relevan ketika transaksi digital makin dekat dengan kehidupan generasi muda.
Membayar Semakin Mudah, Memahami Uang Belum Tentu
Dahulu, anak melihat uang berpindah tangan secara fisik. Mereka menerima uang saku Rp20.000, membeli makanan Rp8.000, lalu melihat Rp12.000 masih berada di dompet. Ada pengalaman konkret tentang uang yang berkurang. Transaksi digital mengubah pengalaman tersebut.
Pembayaran kini bisa dilakukan dengan memindai kode QR, menekan tombol pada aplikasi, atau menggunakan saldo yang sebelumnya telah diisi. Prosesnya hanya membutuhkan beberapa detik.
Bank Indonesia mencatat volume transaksi pembayaran digital terus tumbuh seiring perluasan penggunaan QRIS dan layanan perbankan digital.
Pada akhir 2025, pengguna QRIS telah mencapai puluhan juta orang dengan jumlah merchant yang juga mencapai puluhan juta dan didominasi pelaku usaha mikro, kecil, dan menengah. Kemudahan ini membawa manfaat besar.
Namun, bagi anak yang belum memahami konsep keuangan, uang digital dapat terasa kurang nyata. Saldo Rp100.000 di layar tidak memberikan sensasi yang sama seperti memegang lima lembar uang Rp20.000. Akibatnya, keputusan membeli bisa terasa lebih ringan.
Literasi Keuangan Bukan Pelajaran Menjadi Kaya
Mengajari anak tentang uang sering disalahartikan sebagai pendidikan investasi atau cara menjadi kaya sejak muda. Padahal, fondasinya jauh lebih sederhana.
Anak perlu memahami perbedaan antara kebutuhan dan keinginan. Mereka perlu mengetahui bahwa uang terbatas, sementara pilihan hampir tidak terbatas. Mereka juga perlu belajar menunda keinginan.
Misalnya, seorang anak memiliki uang Rp100.000. Ia dapat menghabiskan Rp40.000 untuk makanan dan minuman hari ini, atau menyisihkannya karena dua minggu lagi ingin membeli buku seharga Rp120.000. Tidak ada rumus rumit dalam keputusan tersebut. Yang sedang dilatih adalah kemampuan menentukan prioritas.
Keterampilan seperti ini semakin penting karena pilihan konsumsi anak muda terus bertambah. Mereka bukan hanya membeli makanan atau pakaian, tetapi juga kuota internet, langganan aplikasi, gim, produk digital, tiket hiburan, transportasi daring, dan berbagai kebutuhan gaya hidup.
Mulai dari Uang Saku, Bukan Teori Panjang
Rumah sebenarnya merupakan tempat terbaik untuk belajar keuangan. Orang tua tidak harus membuka laporan keuangan keluarga kepada anak.
Tidak pula harus menjelaskan instrumen investasi yang belum sesuai dengan usia mereka. Mulailah dari uang yang benar-benar mereka gunakan.
Jika anak menerima uang saku mingguan, biarkan ia merencanakan penggunaannya. Sebagian untuk kebutuhan rutin, sebagian untuk keinginan, dan sebagian lagi dapat disimpan.
Ketika uang habis lebih cepat, pengalaman itu juga bagian dari pembelajaran. Orang tua tidak selalu perlu langsung menambah uang saku hanya karena anak salah mengatur pengeluaran.
Dalam situasi yang aman dan kebutuhan dasarnya tetap terpenuhi, konsekuensi kecil justru dapat menjadi guru yang efektif. Anak akan mengetahui bahwa membeli sesuatu hari ini dapat berarti kehilangan kesempatan membeli sesuatu yang lain besok.
Dalam ilmu ekonomi, konsep tersebut dikenal sebagai opportunity cost. Dalam kehidupan sehari-hari, bahasanya jauh lebih sederhana: memilih berarti melepaskan pilihan lain.
Ajarkan Mencatat Sebelum Mengajarkan Investasi
Ada kecenderungan baru yang menarik. Anak muda semakin akrab dengan istilah saham, reksa dana, emas digital, aset kripto, hingga passive income. Pengetahuan tersebut tidak selalu buruk.
Namun, pendidikan finansial dapat kehilangan fondasi ketika seseorang tertarik berinvestasi tetapi belum mengetahui ke mana uang bulanannya pergi. Kemampuan mencatat pengeluaran jauh lebih mendasar.
Anak bisa memulainya dengan tiga kategori: kebutuhan, keinginan, dan tabungan. Tidak harus menggunakan spreadsheet rumit. Buku kecil atau catatan pada telepon genggam sudah cukup. Setelah satu bulan, mereka dapat melihat pola.
Berapa banyak uang habis untuk jajan? Berapa untuk transportasi? Apakah ada pembelian yang ternyata tidak terlalu dibutuhkan? Apa yang sebenarnya paling sulit dikendalikan? Pertanyaan seperti itu membangun kesadaran finansial.
Investasi tanpa kemampuan mengatur arus uang mudah berubah menjadi aktivitas spekulatif. Sebaliknya, kebiasaan mengelola uang kecil menciptakan fondasi ketika jumlah uang yang dikelola menjadi lebih besar.
Anak Juga Perlu Mengenal Risiko Keuangan Digital
Literasi keuangan hari ini tidak bisa dipisahkan dari keamanan digital. Semakin mudah transaksi dilakukan, semakin banyak pula risiko yang harus dikenali. Ada penipuan melalui pesan singkat, tautan palsu, akun perdagangan fiktif, pinjaman daring ilegal, hingga tawaran investasi dengan keuntungan tidak masuk akal.
OJK melalui berbagai program edukasi keuangan terus mengingatkan masyarakat mengenai prinsip legal dan logis ketika mempertimbangkan produk keuangan. Bagi remaja, prinsip itu dapat diterjemahkan lebih sederhana.
Jangan memberikan PIN atau kode OTP kepada orang lain. Jangan tergesa-gesa mentransfer uang karena pesan yang menimbulkan kepanikan. Jangan percaya keuntungan besar yang dijanjikan tanpa risiko. Anak juga perlu berani berhenti sebelum menekan tombol bayar.
Jeda beberapa menit terdengar sepele, tetapi dapat menjadi kebiasaan penting di tengah transaksi yang dirancang semakin cepat.
Beri Anak Kesempatan Membuat Keputusan
Tujuan pendidikan keuangan bukan membuat anak takut mengeluarkan uang. Mereka tetap boleh membeli makanan favorit, menonton film, membeli buku, menikmati hobi, atau sesekali membeli sesuatu hanya karena menyukainya.
Yang perlu dibangun adalah kesadaran bahwa keputusan tersebut memiliki konsekuensi. Karena itu, anak membutuhkan ruang untuk mengambil keputusan keuangan dalam skala yang sesuai dengan usianya.
Terlalu banyak kontrol justru membuat mereka tidak pernah benar-benar belajar memilih. Kesalahan Rp20.000 ketika berusia 15 tahun bisa menjadi pelajaran murah.
Tanpa pengalaman mengelola uang, kesalahan serupa dapat muncul ketika seseorang berusia 25 tahun dan sudah memiliki kartu kredit, cicilan, pinjaman, serta penghasilan jutaan rupiah. Pada akhirnya, pendidikan keuangan bukan terutama soal angka.
Ia mengajarkan pengendalian diri, perencanaan, tanggung jawab, kemampuan menentukan prioritas, serta keberanian menerima konsekuensi dari pilihan sendiri. Itulah mengapa anak perlu belajar uang sebelum punya penghasilan.
Ketika suatu hari mereka mulai bekerja dan menerima gaji pertama, pelajaran terpenting seharusnya sudah mereka miliki: bukan sekadar bagaimana mendapatkan uang, tetapi bagaimana membuat keputusan yang baik atas setiap rupiah yang berada di tangan mereka.
Berita Lainnya
Anak Perlu Belajar Uang Sebelum Punya Penghasilan
IMM Minta Pemkab Jember Transparan soal Beasiswa dan Benahi Prasarana Sekolah
DPR Soroti Dugaan Kekerasan di Sekolah Rakyat Jember, Komisi X Siapkan Evaluasi
Pemerintah Siapkan Kurikulum Pemberdayaan Santri
Ingin Jadi Peneliti? Dosen UNEJ Peraih Daftar Ilmuwan Berpengaruh Dunia Bagikan Strategi Membangun Karier Riset